

Bien choisir son organisme de rachat de crédit
Rembourser plusieurs crédits en même temps pèse vite sur un budget, et laisse peu de marge pour financer un nouvel achat. Le regroupement de prêts consiste à fusionner ces emprunts en un seul, avec une mensualité unique et une durée renégociée.
Cette solution peut également faciliter un projet immobilier. Découvrez comment le regroupement de crédits peut aider à financer un achat immobilier.
Le choix du courtier pèse ensuite sur le résultat. Les écarts portent sur le périmètre de crédits acceptés, les profils éligibles, la rapidité de traitement et l'accompagnement, et un intermédiaire qui négocie auprès de cinquante banques n'obtiendra pas forcément les mêmes conditions qu'un acteur limité à quelques partenaires.
Nous avons comparé huit courtiers à partir de données vérifiables : types de crédits regroupés, profils acceptés, délais, ancienneté et avis clients.
En bref : notre classement
- Bourse des crédits : courtier en ligne orienté vers les profils à endettement élevé (46 à 51 % dans ses études de cas), noté 4,6/5 sur Trustpilot
- Meilleurtaux : courtier généraliste depuis 1999, réponse annoncée sous 24 h
- Vousfinancer : conseillers locaux en agence, qui travaillent aussi avec des banques régionales
- Solutis : courtier indépendant depuis plus de 25 ans, du crédit conso au prêt hypothécaire ou professionnel
- Partners Finances : intermédiaire fondé en 1996, ouvert aux artisans, commerçants et indépendants
- Empruntis : regroupement mixte conso-immobilier pour les profils bancaires stables, noté 4,9/5
- Ymanci : offre éditée sous 24 h et remboursement de la différence si l'emprunteur trouve un meilleur taux ailleurs
- Cafpi : plus de 50 ans d'activité, comparatif avant/après systématique et statuts atypiques acceptés
| Organisme | Types de crédits regroupés | Frais | Profils acceptés | Délai de réponse / déblocage | Accompagnement et avis |
|---|---|---|---|---|---|
| Bourse des crédits | Conso, immo, mixte (régime conso si immo < 60 %) ; trésorerie possible | Frais de dossier et, le cas échéant, frais de garantie | CDI, fonctionnaires, retraités, TNS ; propriétaires et locataires | 48 h à 10 jours (étude) ; 7 à 15 jours (déblocage) | 4,6/5 (3 886 avis Trustpilot) |
| Meilleurtaux | Conso, immo, dettes, mixte | n.c. | Propriétaires, locataires, salariés, indépendants, retraités | Réponse annoncée sous 24 h | 4,8/5 (25 678 avis) |
| Vousfinancer | Conso, revolving, auto, immo | Honoraires de courtage | Propriétaires, locataires | n.c. | Conseillers dédiés |
| Solutis | Conso, immo, hypothécaire, prêt relais, crédit pro | Simulation et étude gratuites | n.c. | Réponse de principe sous 24 h | 4,8/5 (657 avis Trustpilot) |
| Partners Finances | Conso, immo, mixte | n.c. | Propriétaires, locataires, salariés, artisans-commerçants | Réponse en jours ouvrés | 4,7/5 (7 433 avis) |
| Empruntis | Conso, immo, dettes, mixte | n.c. | Profils non fichés BdF, situation stable | Selon type d'opération | 4,9/5 (35 447 avis) |
| Ymanci | Conso, immo, mixte, leasing > 1 an | Intégrés au TAEG | CDI, fonctionnaires, retraités, indépendants ; FICP sous conditions | Offre sous 24 h ; 10 à 30 jours (processus complet) | n.c. |
| Cafpi | Conso, immo, prêt relais, mixte | Frais de dossier (montant n.c.) | CDI, CDD, intérimaires, fonctionnaires, indépendants, retraités ; FICP difficile | Simulation en quelques minutes | 4,7/5 (39 839 avis) |
Bourse des crédits
Bourse des crédits regroupe les prêts personnels, crédits renouvelables, prêts auto, crédits travaux et même les découverts bancaires. Un crédit immobilier peut aussi entrer dans une opération mixte ; tant qu'il pèse moins de 60 % du total regroupé, l'opération reste soumise au régime du crédit à la consommation.
C'est probablement sa principale différence avec les autres courtiers du comparatif : les profils à endettement élevé n'y sont pas l'exception. Les études de cas publiées portent sur des dossiers à 46 %, 48 % et 51 % de taux d'endettement, bien au-dessus du seuil de 35 % que retiennent la plupart des banques, avec des mensualités réduites de 20 à 50 % selon les profils. Des scénarios chiffrés avant/après permettent de mesurer l'impact sur votre budget. Le courtier s'adresse aux salariés en CDI, fonctionnaires, retraités et travailleurs non salariés, propriétaires comme locataires.
L'étude du dossier prend entre 48 heures et 10 jours ouvrés. Après signature de l'offre, comptez 7 à 15 jours pour le déblocage des fonds. Le service client reste joignable du lundi au vendredi de 8 h à 20 h et le samedi jusqu'à 17 h. Un simulateur gratuit donne une première estimation, et un expert peut vous rappeler dans la foulée.
Pour un achat entre particuliers, une trésorerie complémentaire peut être ajoutée au regroupement. Elle permet par exemple de financer un véhicule d'occasion acheté à un particulier sans ouvrir de crédit à côté, alors qu'un vendeur particulier ne propose pas de crédit affecté. Le prêteur ne l'accepte que si le taux d'endettement reste sous son seuil après l'opération, d'où l'intérêt de simuler avant de s'engager auprès du vendeur. En règle générale, ce type de rachat ne demande pas de garantie immobilière. Le courtier est noté 4,6/5 sur 3 886 avis Trustpilot.
Bourse des crédits est probablement l'option la plus adaptée si votre taux d'endettement dépasse 35 % et que vous cumulez quatre ou cinq mensualités, puisque c'est précisément le type de dossier sur lequel il travaille.
Meilleurtaux
Avec Meilleurtaux, vous confiez la mise en concurrence des banques à un courtier actif depuis 1999. Il regroupe crédits à la consommation, prêts immobiliers et certaines dettes personnelles au sein d'une opération unique, puis s'appuie sur un large réseau de partenaires bancaires pour négocier les conditions.
Son principal atout est la rapidité : le courtier annonce une réponse sous 24 heures après soumission du dossier. Selon les profils, la baisse de mensualité peut atteindre 60 %, et une trésorerie peut aussi être intégrée à l'opération.
Noté 4,8/5 sur 25 678 avis, il est surtout apprécié pour la disponibilité de ses conseillers, qui suivent le dossier de la simulation à la signature.
C'est une option logique si vous voulez regrouper rapidement des crédits de natures différentes auprès d'un courtier connu.
Vousfinancer
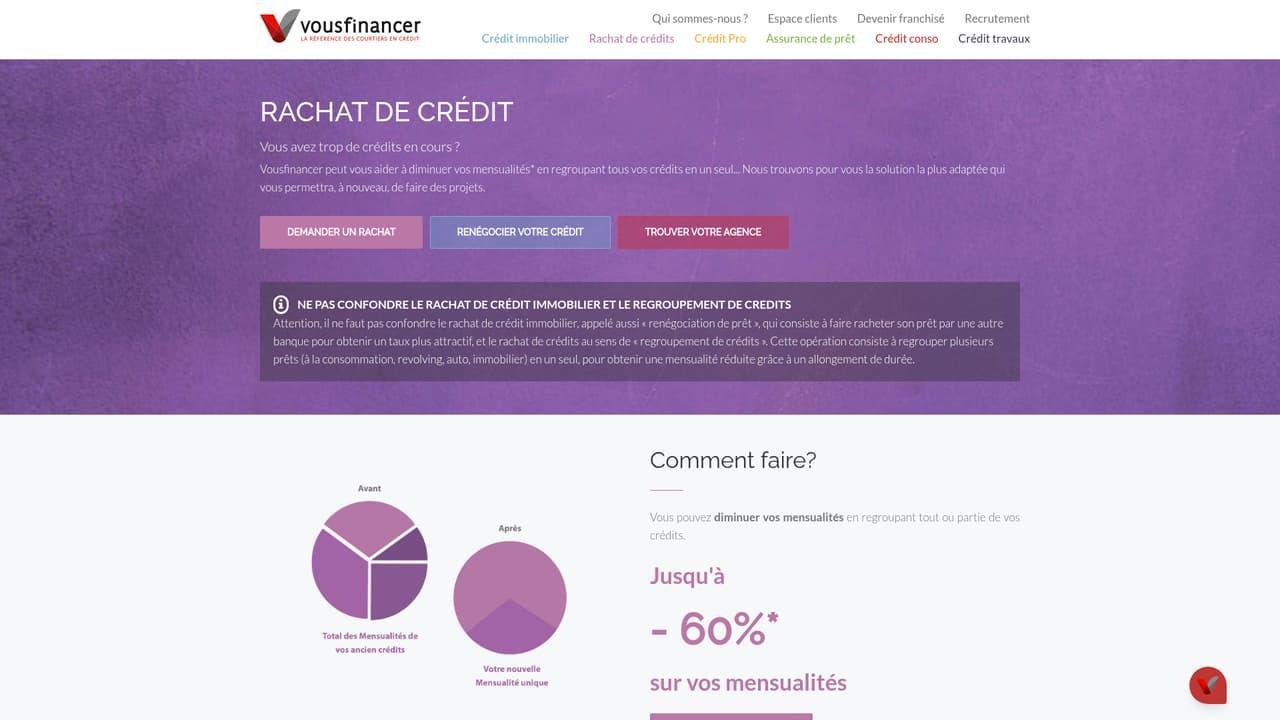
Vousfinancer mise sur un maillage de conseillers locaux, un atout si vous préférez un interlocuteur en face de vous plutôt qu'un parcours 100 % en ligne. Le réseau combine partenaires nationaux et régionaux, ce qui élargit l'éventail de solutions pour les propriétaires comme pour les locataires. Il regroupe crédits à la consommation, crédits revolving, prêts auto et prêts immobiliers.
Les conseillers constituent votre dossier, le présentent aux banques partenaires et vous accompagnent jusqu'à la mise en place du regroupement. Un simulateur en ligne donne une première estimation avant tout contact.
Côté frais, le courtier facture des honoraires de courtage, qui ne sont dus qu'une fois le crédit obtenu.
Ce fonctionnement convient surtout à ceux qui veulent pouvoir rencontrer leur conseiller.
Solutis
Solutis exerce depuis plus de 25 ans comme courtier indépendant (IOBSP non exclusif). Ce statut lui permet d'envoyer votre dossier à plusieurs banques en même temps, parmi un réseau de plus de cinquante établissements pour les prêts immobiliers.
Son périmètre est probablement le plus large du comparatif : il va du crédit conso au prêt hypothécaire, en passant par le prêt relais et le crédit professionnel. L'étude et la simulation sont gratuites et sans engagement, la réponse de principe est annoncée sous 24 heures et le déblocage peut suivre en quelques jours.
La signature électronique accélère le traitement administratif, et une agence physique à Saint-Quentin reste joignable en semaine. Solutis est noté 4,8/5 sur 657 évaluations Trustpilot.
Pertinent si vous cherchez un courtier indépendant capable de traiter aussi bien un regroupement de crédits conso qu'un montage hypothécaire ou un prêt professionnel.
Partners Finances
Fondé en 1996 et immatriculé à l'ORIAS, Partners Finances traite le rachat de crédits conso, immobiliers et les opérations mixtes.
Il se distingue surtout par la variété des profils acceptés : propriétaires et locataires, salariés, artisans-commerçants, célibataires et familles. La simulation en ligne est gratuite, puis le réseau de partenaires bancaires sert à comparer et négocier des conditions ajustées à chaque profil.
Un conseiller suit le projet de la simulation jusqu'au déblocage des fonds, et le courtier est noté 4,7/5 sur 7 433 avis.
Son ancienneté en fait une option rassurante pour les profils moins standards, notamment les artisans et commerçants.
Empruntis
Empruntis regroupe prêts conso, crédits immobiliers et certaines dettes dans une opération unique. Le régime dépend de la part immobilière : sous 60 % de l'encours total, l'opération relève du crédit conso ; à partir de 60 %, elle passe sous le régime du crédit immobilier, avec un taux en général plus bas.
Les conditions d'accès sont plus strictes que chez la plupart des autres courtiers : profil non fiché à la Banque de France, situation professionnelle stable, comportement bancaire sérieux et au moins deux prêts en cours.
Les taux sont négociés directement avec les banques partenaires selon votre profil et votre projet. Empruntis affiche 4,9/5 sur 35 447 avis.
Empruntis a surtout du sens pour un emprunteur au profil bancaire solide qui a un prêt immobilier à intégrer dans l'opération.
Ymanci
Ymanci peut éditer une offre de prêt sous 24 heures. Le processus complet, de l'étude à la signature, prend entre 10 et 30 jours en incluant le délai légal de rétractation de 14 jours. Le courtier regroupe prêts personnels, crédits auto, travaux, renouvelables, découverts et même le leasing si le contrat dépasse un an.
Un crédit immobilier peut aussi être intégré ; à partir de 60 % du total, l'opération passe sous le régime du crédit immobilier. Les profils acceptés couvrent salariés, fonctionnaires, retraités et indépendants. Un fichage FICP ne ferme pas systématiquement la porte, mais peut nécessiter des garanties supplémentaires.
Le courtier s'engage aussi à rembourser la différence si vous trouvez un meilleur taux ailleurs. C'est probablement son argument le plus distinctif, puisqu'il fait porter au courtier le risque d'avoir négocié un taux moins bon que le marché. Ymanci revendique près de 30 ans d'expérience, et les avis clients soulignent la réactivité de ses conseillers.
Ymanci convient aux emprunteurs pressés qui veulent une offre rapide avec une garantie sur le taux, y compris les profils fichés FICP en mesure d'apporter des garanties.
Cafpi
Cafpi accompagne les emprunteurs depuis plus de 50 ans en tant qu'intermédiaire en opérations de banque (IOBSP). Le courtier regroupe crédits conso, prêts immobiliers, prêts relais et opérations mixtes. À partir de 60 % d'immobilier dans le total, l'opération relève du régime du crédit immobilier.
L'éventail de profils acceptés est large : CDI, CDD, intérimaires, fonctionnaires, indépendants, professions libérales et retraités. Pour les personnes fichées FICP, des solutions hypothécaires existent via des établissements spécialisés, sous conditions strictes. Un dossier de surendettement déposé auprès de la Banque de France rend en revanche l'opération impossible.
Avant de signer, Cafpi présente systématiquement un comparatif avant/après. Ce document est utile parce qu'il montre l'effet du regroupement sur vos mensualités et sur votre taux d'endettement. Le simulateur en ligne donne une estimation en quelques minutes, et le courtier est noté 4,7/5 sur 39 839 avis.
Il est surtout pertinent pour les emprunteurs au statut atypique (CDD, intérim, profession libérale) qui veulent un comparatif chiffré avant de décider.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Quels critères vérifier pour choisir un organisme de rachat de crédit ?
Comparez d'abord le nombre de partenaires bancaires : plus le courtier en consulte, plus il peut négocier. Vérifiez aussi l'immatriculation ORIAS, qui atteste du statut réglementaire d'intermédiaire en opérations de banque.
La note client et le volume d'avis comptent autant l'un que l'autre : 4,7/5 sur 40 000 avis n'a pas la même portée que 5/5 sur huit retours. Enfin, demandez un comparatif chiffré avant/après pour mesurer l'impact réel sur vos mensualités.
Quels types de crédits peut-on regrouper dans un rachat ?
La plupart des organismes acceptent les crédits à la consommation (prêt personnel, auto, travaux, renouvelable) et les prêts immobiliers. Les découverts bancaires et certaines dettes personnelles entrent aussi dans le périmètre selon les courtiers.
Quand un prêt immobilier atteint 60 % du montant total regroupé, l'opération passe sous le régime du crédit immobilier. Le taux appliqué est alors généralement plus bas, mais une garantie (hypothèque ou caution) est en général demandée.
Si le regroupement de crédits s'inscrit dans un projet d'acquisition, il peut également être utile d'effectuer une simulation de crédit immobilier afin d'estimer ses futures mensualités.
Un emprunteur fiché FICP peut-il obtenir un rachat de crédit ?
Le fichage FICP ne constitue pas un refus automatique, mais il complique fortement l'accès au regroupement. Certains courtiers acceptent ces dossiers à condition de présenter des garanties solides, comme une hypothèque sur un bien immobilier.
En revanche, un dossier de surendettement déposé auprès de la Banque de France rend l'opération impossible. Avant toute démarche, vérifiez votre situation auprès de la Banque de France et préparez les justificatifs nécessaires pour accélérer l'étude.
Combien de temps prend un rachat de crédit ?
Le délai varie selon la complexité du dossier. L'étude initiale prend généralement entre 24 heures et 10 jours ouvrés. Le déblocage des fonds intervient ensuite entre 7 et 30 jours après signature de l'offre.
Ajoutez le délai légal de rétractation : 14 jours pour un crédit à la consommation, 10 jours de réflexion pour un crédit immobilier. Au total, comptez entre trois et six semaines du premier contact au versement effectif.
Le rachat de crédit coûte-t-il plus cher au total ?
La mensualité baisse, mais la durée de remboursement s'allonge. Le coût total du crédit (somme des intérêts versés) augmente donc dans la majorité des cas. Demandez systématiquement le TAEG global de l'opération, qui intègre frais de dossier, assurance et indemnités de remboursement anticipé.
Comparez ce coût total avec celui de vos crédits actuels cumulés. Un courtier sérieux vous présente un document chiffré avant/après qui détaille les deux scénarios, pour que vous décidiez en connaissance de cause.